- EBITDA kāpj par veseliem 17,6 % gada griezumā līdz 15,9 milj. EUR un pārsniedz mūsu prognozes
- Nākamgad – pensiju 2. līmeņa reformas “ballītes” sekas un peļņas maržas normalizēšanās
- Paliek spēkā 4,0 EUR mērķa cena un neitrāls ieteikums
Izcili rezultāti
3. ceturksnī Grupas veikalu pārdošanas apjomi gada izteiksmē kāpa par 8,8 % līdz 89,4 milj. EUR, pateicoties pārdošanas apjomu lēcienam Lietuvā (+11,1 % gada izteiksmē) un pieklājīgiem pārdošanas apjomiem Latvijā (+6,1 % gada izteiksmē) un Igaunijā (+4,3 % gada izteiksmē). Lielāki pārdošanas apjomi, labāka bruto rentabilitāte (+0,4 procentpunkti gada iz-teiksmē līdz 45,9 %) un kontrolēti darbības izdevumi (pieaugums vien par 3,5 % gada izteiksmē) palielināja EBITDA (peļņa pirms procentiem, nodokļiem, nolietojuma un amortizācijas) par 17,6 % salīdzinājumā ar attiecīgo periodu pērn, sasniedzot 15,9 milj. EUR, un pārsniedza mūsu prognozi par 18,2 %. Pārsniegumu skaidrojam ar zemākām darbības izmaksām, nekā gaidīts, un spēcīgu bruto rentabilitāti.
Gravitācijas pārvarēšana
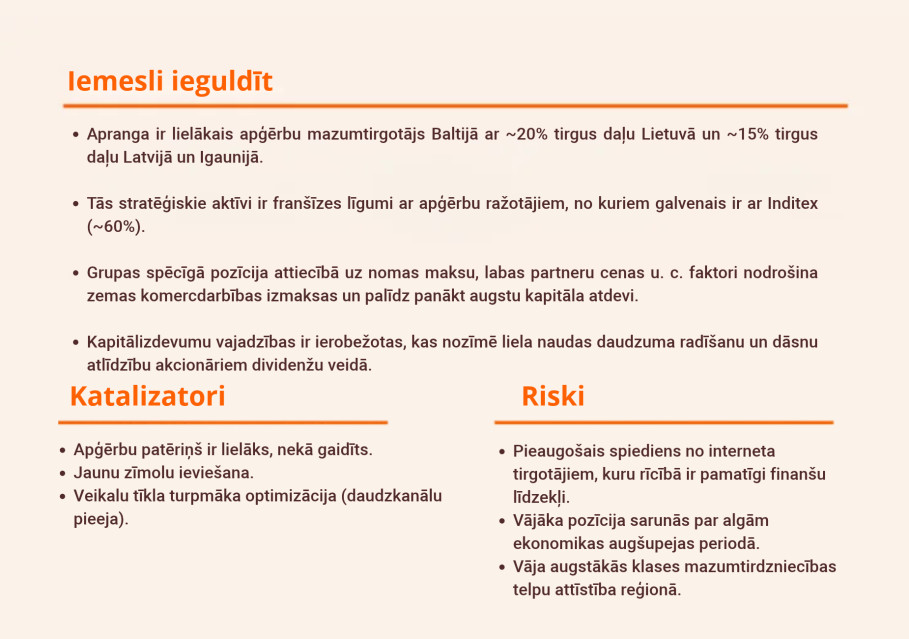
3. ceturksnī Apranga varēja lepoties ar bruto peļņas maržas pieaugumu visās trīs valstīs, vadībā esot Lietuvai (+0,8 pro-centpunkti gada izteiksmē līdz 45,8 %), kas ir uzņēmuma lielākais tirgus. Uzskatām, ka tā pamatā ir divi iemesli. Pirmkārt, aptuveni 55–60 % no Apranga apgrozījuma veido franšīzes līgumi ar Inditex. Inditex aptuveni 45–50 % galaprodukcijas ražo Eiropā un citos blakus esošajos “tuvajos” tirgos, kas daļēji samazina suzņēmuma atkarību no dārgākas transportēšanas no Āzijas. Otrkārt, Apranga lielākais tirgus – Lietuva – guva uzrāvienu no pensiju 2. līmeņa reformas re-zultātā izņemtajiem naudas līdzekļiem, kas samazināja patērētāju jutīgumu pret inflāciju. Tāpēc Grupa neuzskatīja par īpaši nepieciešamu piedāvāt lielas atlaides, lai veicinātu pārdošanu. Tomēr šis uzrāviena posms, visticamāk, nebūs ilgstošs, jo nākamgad sāks izpausties pensiju 2. līmeņa reformas sekas un peļņas maržas normalizēsies (apģērbu cenu inflācija panāks pārējos sektorus).
Paliek spēkā neitrāls ieteikums
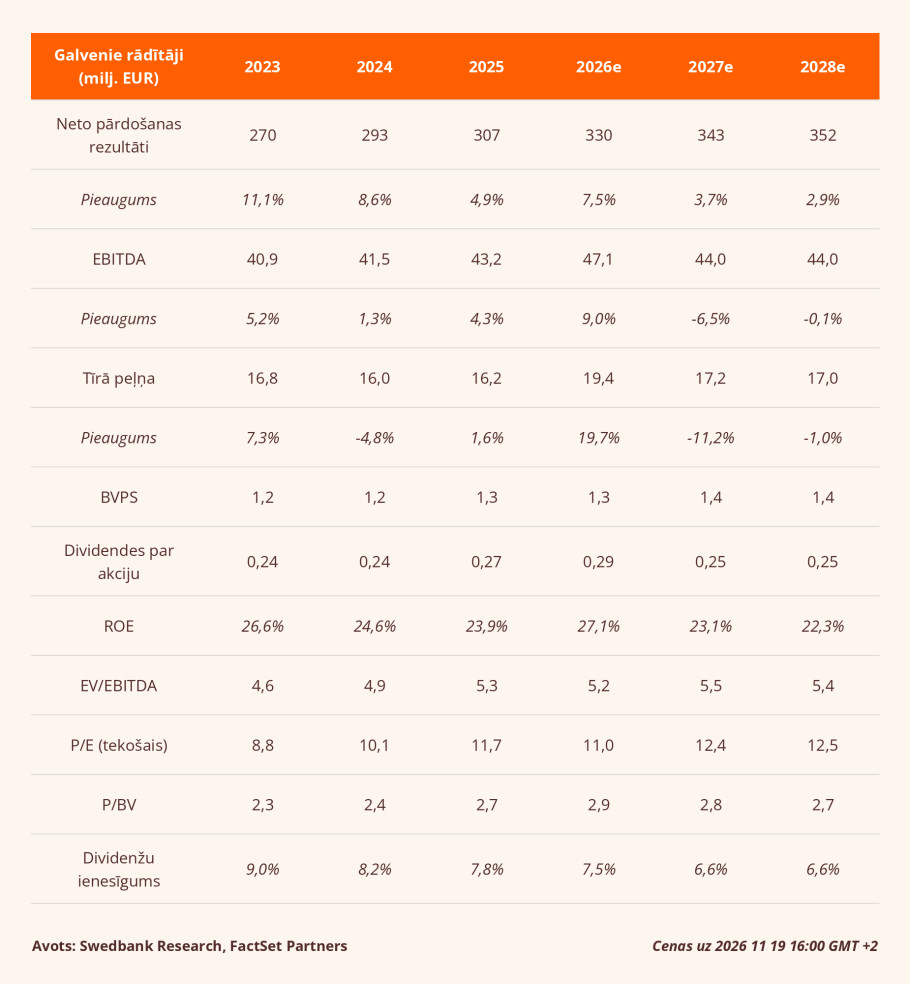
Saglabājam mūsu prognozi par 2026. gada pārdošanas apjomiem 330 milj. EUR apmērā, kas atbilst Grupas plānotajiem pārdošanas apjomiem (bez PVN). Vienlaikus palielinām prognozi par 2026. gadā paredzamo EBITDA par 3 % līdz 47,1 milj. EUR (no 45,8). Tomēr mūsu ilgāka termiņa prognozes paliek bez izmaiņām. Tādējādi saglabājam mūsu mērķa cenu 4,0 EUR apmērā, līdz ar to Apranga novērtējums atbilst 2026. gadā paredzamajam EV/EBITDA (uzņēmuma vērtība/peļņa pirms procentiem, nodokļiem, nolietojuma un amortizācijas) koeficientam 5,6x apmērā un P/E (cena/peļņa) koeficientam 11,4x apmērā. Paturam spēkā neitrālu ieteikumu, bet vēršam uzmanību uz paredzētajām 2026. gada dividendēm 0,29 EUR ap-mērā, kas nozīmē aptuveni 7,5 % ienesīgumu.
Iepazīstieties ar sīkāku informāciju par šo rekomendāciju
Pārskats bija gatavs 10.11.2026. plkst. 10.36 un tika publicēts 19.11.2026. plkst. 17.20.
Ar visiem jaunākajiem pētījumiem par Baltijas biržās kotētajām akciju sabiedrībām varat iepazīties Swedbank internetbankas sadaļā ”Ziņas un analīze” šeit: Baltijas akciju analīze - Swedbank
Plašāku informāciju par investēšanas iespējām atradīsiet šeit.