Sāku ar domu par finansiālu brīvību: Līgas pieredze investēšanā un bērnu iesaistīšanā
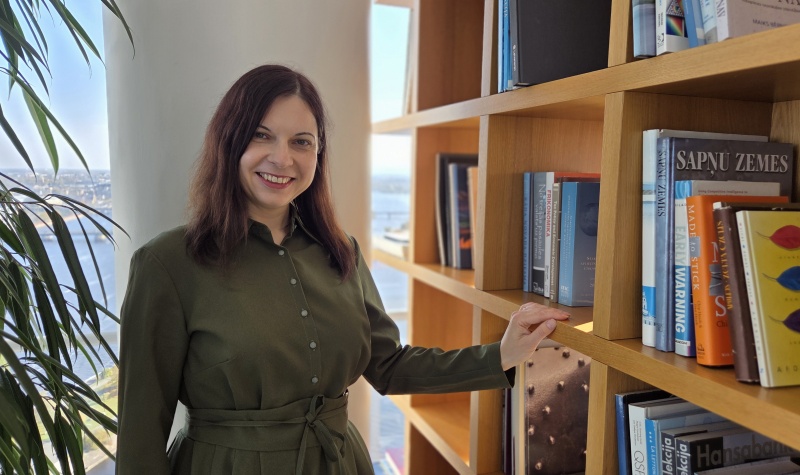
Par naudu bērniem var stāstīt teorētiski, taču pavisam cita izpratne rodas, kad viņiem pašiem ir iespēja pieņemt lēmumus un sekot līdzi rezultātiem. Turīgo klientu finanšu konsultantes Līgas Kukaines ģimenē investēšana kļuvusi tieši par šādu praktisku finanšu mācību.
Pašas Līgas pieredze sākās pirms aptuveni 20 gadiem ar nelielām iemaksām pensiju 3. līmenī. Šodien ieguldījumi ir regulāra viņas finanšu plānošanas daļa, un šo pieredzi viņa pamazām nodod arī bērniem.
Ar Līgas pieredzi turpinām Swedbank stāstu sēriju “Sāku ar…” – par cilvēku pirmajiem soļiem un dažādajiem ceļiem investēšanā. Kāds sāk ar 10 eiro, cits ar pirmo algu vai domu par finansiālu neatkarību. Nav viena pareizā sākuma, bet katram ir savs stāsts par to, ar ko viss sākās.
Ar domu par finansiālu neatkarību
Līgas pirmā pieredze ar ilgtermiņa uzkrājumiem sākās pirms aptuveni 20 gadiem ar nelielām iemaksām pensiju 3. līmenī, savukārt pēdējos 15 gadus viņa savas finanses un ieguldījumus plāno daudz mērķtiecīgāk. Viens no galvenajiem ieguldīšanas iemesliem Līgai ir vēlme nākotnē nebūt atkarīgai tikai no regulārajiem darba ienākumiem un saglabāt lielāku izvēles brīvību.
“Vēlos būt droša, ka jebkurā brīdī varēšu sevi finansiāli nodrošināt neatkarīgi no ikmēneša darba algas. Man ir svarīgi arī nebūt pilnībā atkarīgai no valsts noteiktā pensionēšanās vecuma. Ja ir izveidots pietiekams uzkrājums, darbs var kļūt par izvēli, nevis nepieciešamību,” norāda Līga.
Gadu gaitā ir mainījušās ne tikai Līgas zināšanas par ieguldījumiem, bet arī pieeja, kā to darīt. Sākumā ieguldījumi veikti neregulārāk – tad, kad bijuši brīvāki līdzekļi –, un daudz biežāk gribējies pārbaudīt, kā mainās to vērtība. Tagad lielāka nozīme ir sistemātiskai pieejai, jo ieguldījumi pārsvarā tiek veikti automātiski katru mēnesi.
“Mana pieeja ieguldījumiem laika gaitā ir kļuvusi vienkāršāka un, varētu pat teikt, garlaicīgāka. Ja sākumā biežāk sekoju līdzi tam, kas notiek ar maniem ieguldījumiem, tagad to daru daudz retāk. Ja ieguldi ilgtermiņā, nav vērts satraukties par katru īstermiņa svārstību,” stāsta Līga.
Viņa savu ieguldījumu portfeli veido daudzveidīgu – tajā ir gan pensiju 3. līmenis un uzkrājošā dzīvības apdrošināšana, gan fondi, akcijas un obligācijas. Savukārt, runājot par pieeju investēšanai ilgtermiņā, Līga uzsver: “Pēc pieredzes varu teikt, ka daudzi iesācēji vēlas tūlītēju rezultātu, taču ieguldīšana ir stāsts par laiku un sistemātisku pieeju. Laiks ir galvenais atslēgas vārds, un pēc tam seko regularitāte,” saka Līga.
Pirmie 10 eiro kā praktiska finanšu mācība
Tieši šo atziņu Līga vēlējusies nodot arī saviem bērniem. Ideja iesaistīt investēšanā dēlu radās pirms pieciem gadiem, kad viņam apritēja 11 gadi. Papildus ierastajai dzimšanas dienas dāvanai Līga nolēma uzdāvināt arī pirmo ieguldījumu – 10 eiro, kas tika ieguldīti fondā. Sākumā šī summa dēlam neko daudz neizteica. Taču, kopīgi sekojot līdzi ieguldījuma vērtībai, pamazām radās interese par to, kā un kāpēc tā mainās.
Ar laiku ģimenē izveidojies paradums daļu no kabatas naudas, dāvinātās naudas un citiem ienākumiem brīvprātīgi novirzīt ieguldījumiem. Sākumā doma daļu tikko saņemtās naudas neiztērēt uzreiz dēlam nav šķitusi pašsaprotama, taču pamazām tas kļuvis par ierastu finanšu paradumu.
Vēlāk investēšanā pamazām iesaistījusies arī Līgas meita. Ar abiem bērniem ģimenē regulāri pārrunā ieguldījumu rezultātus un to, kā tie laika gaitā mainās. Ja sākumā šīs sarunas vairāk rosināja vecāki, tagad bērni jau paši mēdz interesēties: “Kā klājas maniem ieguldījumiem?”
Vispirms jāiemācās rīkoties ar naudu
Lai gan investēšana Līgas ģimenē kļuvusi par daļu no bērnu finanšu izglītības, viņa uzsver, ka ar to nevajadzētu sākt. Vispirms bērnam jāiemācās rīkoties ar naudu ikdienā – saprast savu budžetu, plānot tēriņus, veidot uzkrājumu un neiztērēt visu, kas saņemts.
Šīs sarunas jau redzamas arī bērnu ikdienas paradumos. Piemēram, meita, dodoties uz veikalu, pati nosaka summu, ko drīkst iztērēt, un izvēlas pirkumus atbilstoši savam budžetam. Līga uzskata, ka bērnam svarīgs ir arī savs neliels drošības spilvens neplānotiem izdevumiem.
Savukārt vecākiem, kuri paši investēšanā vēl nejūtas pārliecināti, viņa iesaka nesākt ar sarežģītāko. “Mēs varam nodot tālāk tās zināšanas, kuras ir pašiem. Ar bērniem var sākt runāt par pamata lietām – naudas vērtību, sava budžeta plānošanu un uzkrāšanas mērķiem.”
Sāku ar domu par brīvību. Iemācījos – laiku un regularitāti
Līgas dēlam līdz pilngadībai atlicis salīdzinoši neilgs laiks, un 18 gadu vecumā viņš savus ieguldījumus varēs turpināt pārvaldīt patstāvīgi. Taču Līgai būtiskākais nav tikai tas, cik liels uzkrājums līdz tam būs izveidojies. Vairāku gadu laikā bērni ir piedzīvojuši gan regulāru ieguldīšanu, gan tirgus svārstības un sarunas par finanšu lēmumiem. Galvenais mērķis ir, lai, kļūstot patstāvīgiem, viņiem jau būtu sava pieredze, kā rīkoties ar naudu.
“Tas, ka bērni prot un arvien labāk pratīs rīkoties ar naudu, man dod drošības sajūtu, ka viņi spēs par sevi finansiāli parūpēties un vienlaikus piepildīt arī savus sapņus,” atzīmē Līga.
Līgas pieredze rāda, ka investēšana var sākties ar nelielām summām un laika gaitā kļūt ne tikai par ieradumu, bet arī par praktisku finanšu mācību nākamajai paaudzei. Viņas gadījumā svarīgākās atziņas ir vienkāršas – laiks, regularitāte un prasme domāt par naudu ilgtermiņā.