Mēneša beigās kontā paliek nauda. Daļa paredzēta atvaļinājumam, daļa – neparedzētiem izdevumiem, bet daļa tajā vienkārši krājas bez konkrēta mērķa. Kādu daļu no līdzekļiem, kas ilgstoši nebūs vajadzīgi, novirzīt ieguldījumiem un kā saprast, vai ar izvēlēto summu pietiks iecerētajam mērķim? Swedbank Ieguldījumu produktu līnijas vadītājs Rolands Zauls skaidro, kā šo izvēli ietekmē inflācija, ieguldīšanas termiņš un regulāro iemaksu apmērs.
Brīvie līdzekļi pēc ikdienas vajadzību nodrošināšanas
Brīvie līdzekļi nav viss konta atlikums pēc algas saņemšanas. No ienākumiem vispirms jāatdala ikdienas izdevumi, kredītmaksājumi, neregulāro rēķinu rezerve un nauda tuvākajiem mērķiem. Atsevišķa vieta ir drošības spilvenam: Latvijas Bankas Naudas skola skaidro to kā rezervi trīs līdz sešu mēnešu izdevumu apmērā. Šai naudai jābūt pieejamai, kad tā nepieciešama, neuzņemoties risku pārdot ieguldījumus finanšu tirgus krituma brīdī.
Ja ilgtermiņa ieguldījumos novirzi desmito daļu no naudas, kas paliek pēc šo vajadzību nodrošināšanas, tava ieguldīšanas daļa ir 10%. Novirzot piekto daļu, tā ir 20%. Tie nav universāli ieteicamie sliekšņi. Šis rādītājs palīdz saprast paša izvēli: ieguldījumiem novirzīto summu dala ar ilgtermiņam pieejamo summu un reizina ar 100. Ja brīvu līdzekļu nav, sākumpunkts ir budžeta stabilitāte, nevis pienākums sasniegt kādu procentu.
Konta atlikums un naudas pirktspēja
Naudai norēķinu kontā ir svarīgs uzdevums nodrošināt maksājumus un rezervi. Tomēr, ja konts nenes procentus, bet cenas aug, ar vienu un to pašu summu var nopirkt mazāk. Tā ir inflācijas ietekme uz pirktspēju.
Pie pieņemtas nemainīgas 3% gada inflācijas nauda, kas nenes procentus, 10 gados zaudētu aptuveni 26% savas sākotnējās pirktspējas. Konta atlikums nemainītos, bet ar to varētu nopirkt mazāk. Tas ir ilustratīvs aprēķins, nevis nākamo 10 gadu inflācijas prognoze.
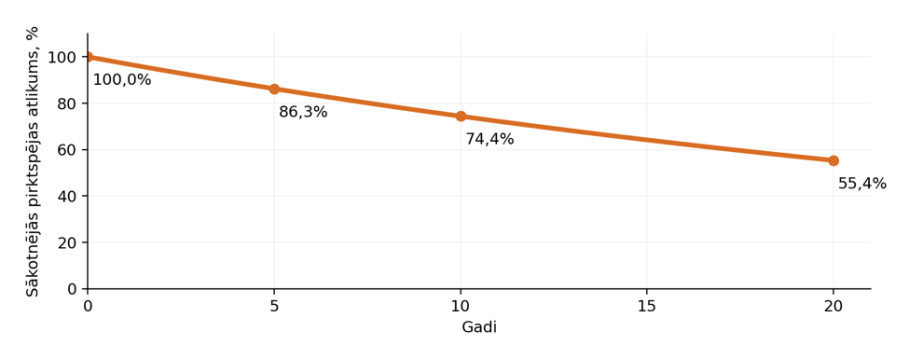
Ilustratīvs aprēķins: sākotnējā pirktspēja ir 100%; pieņemta nemainīga 3% gada inflācija un 0% procentu ienākumi. Papildu iemaksu un izmaksu nav. Šī nav inflācijas prognoze vai bankas klientu datu attēlojums.
No tā neizriet, ka visa nauda jāpārvieto akcijās. Arī krājkonts vai termiņnoguldījums var palīdzēt naudai pelnīt procentus, saglabājot tās uzdevumam atbilstošu pieejamību. Izvēloties risinājumu, jāsalīdzina neto procentu ienākumi pēc nodokļiem un izmaksām, naudas izņemšanas nosacījumi un inflācija. Ilgtermiņa ieguldījumu iespējas savukārt jāvērtē kopā ar risku, ka to vērtība var kristies.
Mērķa sasniegšanai ar ieradumu vien var nepietikt
Sākt ar nelielu summu ir saprātīgi, ja tas palīdz izveidot ieradumu. Taču, ienākumiem augot, ir vērts pārskatīt arī iemaksu. Pretējā gadījumā ieguldīšana var palikt simboliska: darbība notiek, bet uzkrājums iecerētajam mērķim aug pārāk lēni.
Ja ilgtermiņam pieejamie līdzekļi nemainās, pāreja no 10% uz 20% ieguldīšanu nozīmē divreiz lielāku mēneša iemaksu. Pie vienāda termiņa, proporcionālām izmaksām, vienādas atdeves un bez sākuma kapitāla arī galauzkrājums būtu divreiz lielāks. Tāpēc labāka ieguldījuma meklējumi nevar pilnībā aizvietot jautājumu par to, cik lielu daļu regulāri atliec.
Tāpat atdeve jāvērtē kopā ar iemaksu veikšanas laiku. Ar vienādām iemaksām katra mēneša beigās un nemainīgu 5% efektīvo gada atdevi pēc ieguldījumu izmaksām galauzkrājums pēc 10 gadiem būtu aptuveni par 29% lielāks nekā paša iemaksu kopsumma. Šeit nodokļi un inflācija nav atskaitīti. Tas nav 5% pieaugums katrai iemaksai par visiem 10 gadiem, jo vēlāk iemaksātā nauda kā ieguldījums strādājusi īsāku laiku.
Atliktu sākšanu nākas kompensēt ar lielākām iemaksām
Pieci gadi var šķist neilgs laiks, lai atliktu sākšanu. Tomēr ar vienādām ikmēneša iemaksām un nemainīgu 5% efektīvo gada atdevi, sākot piecus gadus vēlāk, pēc sākotnēji plānotajiem 20 gadiem uzkrājums būtu aptuveni par 35% mazāks. Vēlākajā sākšanas scenārijā iemaksas tiktu veiktas tikai 15 gadus. Starpību rada gan neveiktās iemaksas, gan no tām negūtā modelētā atdeve.
Lai pie tiem pašiem pieņēmumiem atlikušajos 15 gados sasniegtu tādu pašu galauzkrājumu kā 20 gadu scenārijā, ikmēneša iemaksa būtu jāpalielina aptuveni par 53%. Aprēķins ir pirms nodokļiem un bez inflācijas korekcijas. Tas negarantē tirgus rezultātu, bet parāda, kā zaudēto laiku var nākties kompensēt ar lielāku iemaksu.
Procentu izvēlies pēc mērķa un pārskati regulāri
Praktiski noder sākt ar konkrētu mērķa summu un termiņu, novērtēt pieņemamo risku un tikai tad aprēķināt vajadzīgo ikmēneša iemaksu. Ja tā ir par lielu budžetam, jāmaina mērķis, termiņš vai izdevumu sadalījums. Pieņēmums par augstāku atdevi pats par sevi šo problēmu neatrisina. Jāņem vērā arī dārgu parādu izmaksas – ieguldījumu nenoteiktā atdeve ne vienmēr atsver parāda procentus.
Automatizācija var palīdzēt plānu ievērot, piemēram, izvēloties mikroieguldījumu, kurš ļauj automātiski ieguldīt nelielas summas no ikdienas pirkumiem. Norēķinoties ar karti, pirkuma summa tiek noapaļota līdz pilnam eiro, bet starpība automātiski tiek novirzīta ieguldījumam izvēlētajā Swedbank Robur fondā. Nākamais solis pēc sākšanas ir pārbaudīt, vai kopējā iemaksa atbilst mērķim, un atgriezties pie šā jautājuma, mainoties ienākumiem vai dzīves apstākļiem.
Nauda kontā dod brīvību rīkoties jau tagad. Pārdomāti ilgtermiņa ieguldījumi var paplašināt izvēles nākotnē. Līdzsvars sākas ar skaidru atbildi: kura naudas daļa tev būs vajadzīga drīz un kurai vari dot laiku pieaugt?
Ieguldījumu vērtība var gan pieaugt, gan samazināties, un ieguldītājs var zaudēt daļu vai visu ieguldīto naudu. Vēsturiskais ienesīgums negarantē nākotnes rezultātus. Šis ir informatīvs materiāls, nevis individuāls ieguldījumu ieteikums. Aprēķinu piemēri nav garantija; faktiskā atdeve nav vienmērīga, un nodokļi samazina saņemamo summu.