- Pasaules akciju tirgos rezultāti bija atšķirīgi, bažas par ieguldījumiem MI izraisīja tehnoloģiju uzņēmumu akciju pārdošanas vilni
- Peļņas radītāju publiskošanas sezona ir bijusi laba, taču pastiprināta uzmanība tiek pievērsta nākotnes prognozēm un peļņas ilgtspējai
- Valsts obligāciju cenas atguvās, un to ienesīgums samazinājās, pieaugot pieprasījumam pēc drošajiem aktīviem
- Galvenās centrālās bankas atstāja bāzes procentu likmes nemainīgas
- Ekonomiskā izaugsme ASV un eirozonā saglabājās noturīga, taču inflācija joprojām augsta
- Jēlnaftas cenas ievērojami pieauga, savukārt zelta cena samazinājās, neraugoties uz zemākiem ienesīgumiem
Oktobrī pasaules finanšu tirgos rezultāti bija atšķirīgi, bažām par MI ieguldījumu atdevi izraisot attiecīgo aktīvu vērtības korekciju. S&P 500 indekss eiro izteiksmē pieauga par 0,8%, taču dolāru izteiksmē tas kritās. ASV dolāra vērtība pret eiro pieauga par 1,5%. Eiropas akciju tirgus uzrādīja labāku sniegumu – MSCI Europe indekss pieauga par 2,2%, savukārt Japānas (MSCI TR indekss eiro izteiksmē saruka par 2,6%) un jaunattīstības valstu tirgi (sarukums par 6,5%) cieta zaudējumus, mikroshēmu un mikroshēmu ražošanas iekārtu ražotājiem izjūtot spiedienu. Jena sniedza zināmu aizsardzību, tās vērtībai pret eiro pieaugot par 1,4%. Brent jēlnaftas cena eiro izteiksmē palielinājās par aptuveni 15,5%, jo Tuvajos Austrumos netika panākts ilgtspējīgs konflikta risinājums, savukārt zelta cena samazinājās par 5,4%, neraugoties uz ģeopolitisko nenoteiktību un zemākajām reālajām ienesīguma likmēm.
Oktobrī tehnoloģiju uzņēmumu akcijas negatīvi ietekmēja gan prognozes par lielākiem izdevumiem MI jomā, gan lielāka atkarība no ārējā finansējuma, radot bažas par to, cik ātri šīs investīcijas atmaksāsies. Alphabet rezultāti pastiprināja bažas par naudas plūsmas radīšanu, savukārt Microsoft viesa lielākas cerības par izaugsmi mākoņpakalpojumu jomā. Korekcija pastiprinājās pēc tam, kad vājus finanšu rezultātus publicēja Amazon un Intel. Tomēr aptuveni 82% no S&P 500 uzņēmumiem, kas līdz mēneša beigām bija iesnieguši pārskatus, pārsniedza prognozētos peļņas rādītājus, kas liecina, ka akciju pārdošanas vilnis drīzāk atspoguļoja ieguldījumu izmaksu un nākotnes rentabilitātes pārvērtēšanu, nevis vispārēju uzņēmumu pelnītspējas vājināšanos.
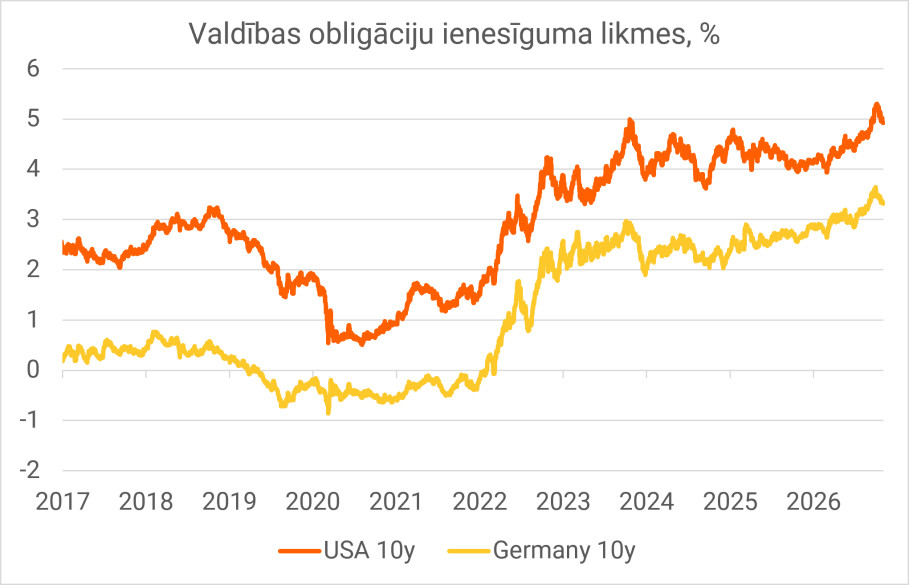
Valsts obligācijas daļēji atguva septembrī ciestos zaudējumus, investoriem meklējot aizsardzību pret akciju tirgus svārstībām. ASV 10 gadu valsts obligāciju ienesīgums samazinājās no 5,28% līdz 4,93%, savukārt Vācijas 10 gadu obligāciju ienesīgums saruka no 3,58% līdz 3,32%. Samazinājās arī Japānas valsts obligāciju ienesīgums. Ienesīguma likmju samazināšanās veicināja obligāciju cenu pieaugumu un daļēji atjaunoja diversifikācijas priekšrocības daudzaktīvu portfeļos. Tomēr šī atgūšanās norisinājās pastāvīgas inflācijas un paaugstinātu valsts finansējuma vajadzību apstākļos, tādējādi radot neskaidrību par ilgtermiņa procentu likmju perspektīvām.
Gan ASV Federālā rezervju sistēma (FRS), gan Eiropas Centrālā banka (ECB) pēc septembrī veiktajiem paaugstinājumiem oktobrī atstāja bāzes likmes nemainīgas. FRS saglabāja likmes mērķa diapazonu 3,75–4,00% līmenī, savukārt ECB atstāja noguldījumu likmi 2,50% līmenī, brīdinot, ka enerģētiskā šoka ilgums un apmērs varētu palielināt inflāciju, vienlaikus vājinot izaugsmi. Augstākas aizņemšanās izmaksas tirgū jau ir ietekmējušas finansēšanas apstākļus, dodot centrālajām bankām iemeslu izvērtēt jaunākos datus, pirms veikt turpmākus pasākumus. Japānas Banka saglabāja procentu likmes esošajā apmērā, taču norādīja, ka turpinās rūpīgi sekot līdzi inflācijai, pieļaujot iespēju turpmāk īstenot iegrožojošāku monetāro politiku.
Oktobrī publicētie ekonomikas rādītāji joprojām liecināja par noturību. ASV IKP trešajā ceturksnī gada izteiksmē pieauga par 3,4%, taču inflācija septembrī palielinājās līdz 3,7% iepretim 3,4% augustā. Eirozonas IKP trešajā ceturksnī pieauga par 0,4% salīdzinājumā ar iepriekšējo ceturksni, pārsniedzot prognozes, lai gan izaugsmes temps dažādās valstīs bija atšķirīgs. Francijas ekonomika nedaudz saruka, savukārt politiskā nenoteiktība un bažas par valsts fiskālo stāvokli joprojām radīja papildu problēmas Francijas aktīviem. Šādas bažas bija aktuālas arī citviet. Brazīlijas prezidenta vēlēšanas izraisīja krasas tirgus svārstības, kad oktobrī otrajā kārtā Lula uzvarēja sāncensi Flavio Bolsonaro. Brazīlijas akciju cenas un reāla kurss pazeminājās, investoriem pārvērtējot gaidāmo fiskālo disciplīnu. ASV starpposma vēlēšanas būs nozīmīgas, jo tās var izmainīt fiskālo politiku un pieeju Irānas konflikta risināšanai.
Mēneša grafiks. Obligāciju ienesīgums samazinās no nesenajiem augstajiem līmeņiem, ASV Valsts kases un Vācijas valdības 10 gadu obligāciju ienesīgums
Atbildības ierobežojums:
Šī pārskata autori ir Investīciju atbalsta daļas darbinieki, kuri strādā Swedbank AS Igaunijā, “Swedbank” AS Latvijā vai “Swedbank”, AB Lietuvā. Šajā apskatā izteiktie viedokļi var atšķirties no citu Swedbank Grupas darbinieku izteiktajiem viedokļiem.
Šis pārskats ir balstīts uz publiski pieejamu informāciju, kas tiek uzskatīta par uzticamu un atspoguļo analītiķu personīgo un profesionālo viedokli par šādu informāciju. Apskats atspoguļo analītiķu izpratni par attiecīgo informāciju apskata sagatavošanas brīdī, un apstākļu izmaiņu dēļ šī izpratne var mainīties. Šis apskats ir sagatavots, izmantojot analītiķu labākās prasmes, un pēc visas viņu rīcībā esošās informācijas šis apskats ir pareizs un precīzs, taču ne Swedbank, ne arī neviens Swedbank Grupai piederošs uzņēmums, nedz arī to vadītāji vai darbinieki nav atbildīgi par to, ja apskatā minētie apstākļi izrādījušies nepareizi vai neprecīzi.
Šis apskats ir tikai informatīvs. To nekādā ziņā nevar uzskatīt par Swedbank, tās vadītāju vai darbinieku solījumu vai garantiju, ka apskatā aprakstītie apstākļi patiešām īstenosies vai ka prognozes izrādīsies patiesas. Šo apskatu nevar uzskatīt arī par ieteikumu ieguldīt vērtspapīros, noslēgt finanšu darījumus vai rīkoties kādā citā veidā. Ne Swedbank, ne tās vadītāji, ne darbinieki nav atbildīgi par jebkādiem zaudējumiem, kas apskata lietotājam var rasties, paļaujoties uz tajā sniegto informāciju.
Uzsveram, ka ekonomikas vides un finanšu tirgu notikumu attīstības prognozēšana savā ziņā ir spekulatīva un patiesā situācija var izrādīties citādāka, nekā pieņemts apskatā. Vēsturiskie rezultāti negarantē līdzīgus rezultātus nākotnē un neliecina par notikumu attīstības virzienu nākotnē. Ieguldījumus ārvalstu tirgos būtiski ietekmē ārvalstu valūtu kursu izmaiņas, kas savukārt var ietekmēt investoram pieejamo rezultātu.
Plašākai informācijai aicinām vērsties pie bankas konsultanta.
JA ESAT IZLĒMUŠI RĪKOTIES, PAMATOJOTIES UZ ŠO APSKATU, LŪDZAM ŅEMT VĒRĀ, KA ŠĀDI RĪKOJOTIES VISU AR TO SAISTĪTO RISKU JŪS PILNĪBĀ UZŅEMATIES PATS UN JŪSU PIENĀKUMS IR PAŠAM PĀRBAUDĪT UN IZVĒRTĒT ATTIECĪGĀS RĪCĪBAS EKONOMISKO PAMATOTĪBU UN SAISTĪTOS RISKUS.
Svarīgi: Šī dokumenta beigās atrodamais atbildības ierobežojums ir šī apskata neatņemama sastāvdaļa.