- EBITDA gada izteiksmē sarukusi par 2% līdz 21 milj. EUR
- Jānuss Vīhands iecelts par Selver jauno izpilddirektoru
- Paliek spēkā 9,0 EUR mērķa cena un neitrāls ieteikums
Meklējot līdzsvaru
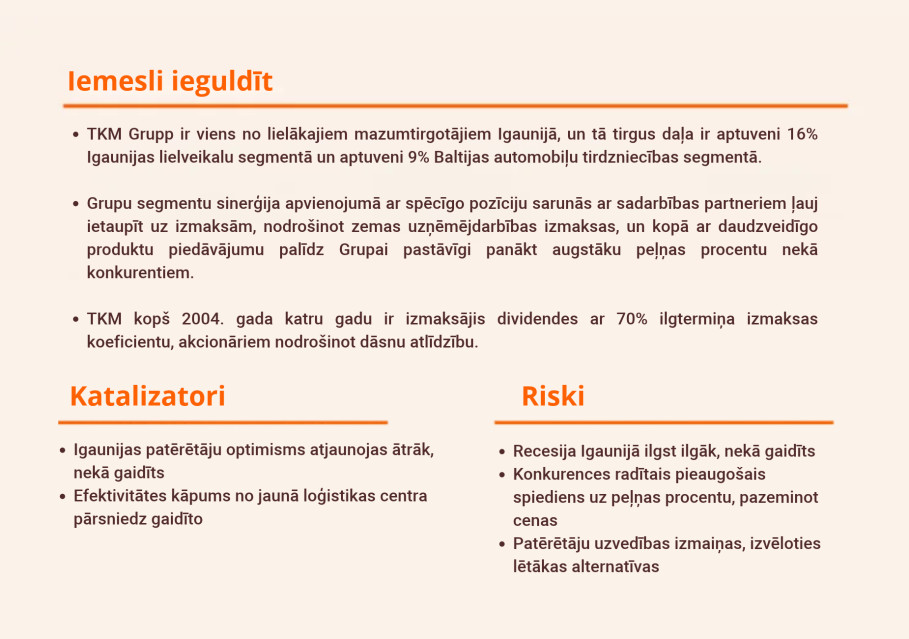
3. ceturksnī TKM Grupp ieņēmumi pieauga par 8,2% salīdzinājumā ar iepriekšējā gada attiecīgo periodu, sasniedzot 251,7 milj. EUR, un pārsniedza mūsu prognozi par 3,1 milj. EUR (+3,4%), pateicoties spēcīgajai izaugsmei automobiļu tirdzniecības segmentā, kas ieņēmumus palielināja par 20,7 milj. EUR gada izteiksmē (+39,2%) un kompensēja pārējo segmentu kopējo ieņēmumu kritumu par 1,7 milj. EUR gada griezumā. Peļņas maržas kopumā atbilda mūsu prognozēm, tādējādi pārdošanas apjoma kāpums nodrošināja, ka EBITDA un tīrā peļņa pārsniedza prognozes par 1,3 milj. EUR. Kopumā labāki rezultāti automobiļu segmentā nebija pietiekami, lai kompensētu mazumtirdzniecības segmenta rentabilitātes samazināšanos, kā rezultātā Grupas peļņa gada izteiksmē samazinājās par 11,8%, sasniedzot 7,1 milj. EUR.
Jaunam sākumam vajag jaunu skatījumu
Nesen veiktie preču grozu salīdzinājumi liecina, ka Selver cenas ir konkurētspējīgākas, nekā liecina uzņēmuma dārgā tēla radītais iespaids. Turklāt, neraugoties uz ārkārtīgi zemo patērētāju optimisma līmeni, Kantar Emor (09.12.2025.) veiktajā patērētāju aptaujā tika konstatēts, ka pircēji galvenokārt priekšroku dod sortimentam, atrašanās vietai un ērtībām, nevis cenai, un par līderiem sortimenta ziņā atzina Selver un Coop. Tādējādi nav nepamatoti pieņemt, ka noskaņojuma maiņa nesamērīgi labvēlīgi ietekmētu šādus jau esošos tirgus dalībniekus. No 26.10.2026. Selver izpilddirektors ir Jānuss Vīhands, kurš par prioritātēm izvirzīs tirgus daļas palielināšanu, darījumu skaita pieaugumu un lielākus pirkumu grozus (Äripäev, 19.10.2026.). Mūsuprāt, potenciālie instrumenti to sasniegšanai varētu būt cenu uztveres uzlabošana, darbības efektivitātes kāpināšana un veikalu tīkla paplašināšana, tomēr viņa pieeja pagaidām vēl nav apstiprināta.
Paliek spēkā 9,00 EUR mērķa cena un neitrāls ieteikums
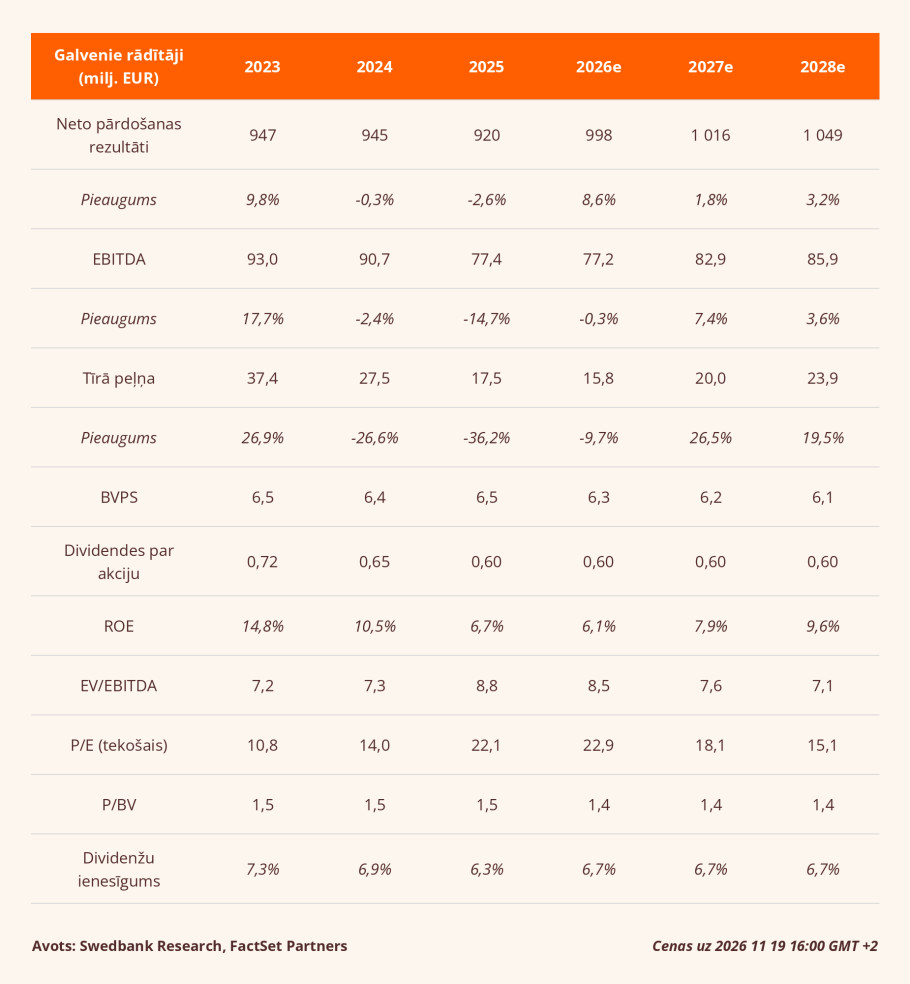
Palielinām mūsu prognozes par 2025. gada provizorisko EBITDA (peļņa pirms procentiem, nodokļiem, nolietojuma un amortizācijas) un tīro peļņu attiecīgi par 0,7% un 11,2% līdz 77,2 milj. EUR un 15,8 milj. EUR. Saglabājam spēkā neitrālu ieteikumu pie 9,00 EUR mērķa cenas, līdz ar to TKM novērtējums atbilst 2026. gada provizoriskās EV/EBITDA (uzņēmuma vērtības/peļņas pirms procentiem, nodokļiem, nolietojuma un amortizācijas) koeficientam 8,3x apmērā un P/B (cenas/uzskaites vērtības) koeficientam 1,4x apmērā iepretim 10 gadu vidējiem rādītājiem 8,4x un 1,6x. Ņemot vērā augstākas 2026. gada prognozes, paredzam, ka 2026. gada DPS (dividendes par vienu akciju) pieaugs no 0,50 EUR līdz 0,60 EUR, kas nodrošinātu 6,7% ienesīgumu.
Iepazīstieties ar sīkāku informāciju par šo rekomendāciju
Pārskats bija gatavs 23.10.2026. plkst. 16.11 un tika publicēts 19.11.2026. plkst. 15.00.
Ar visiem jaunākajiem pētījumiem par Baltijas biržās kotētajām akciju sabiedrībām varat iepazīties Swedbank internetbankas sadaļā ”Ziņas un analīze” šeit: Baltijas akciju analīze - Swedbank
Plašāku informāciju par investēšanas iespējām atradīsiet šeit.