- Akciju rezultāti dažādos reģionos ir bijuši atšķirīgi
- ECB un FRS paaugstinājusi procentu likmes
- Pieaudzis ilgtermiņa obligāciju ienesīgums
- ASV tehnoloģiju sektora peļņa saglabājusies spēcīga
- MI pašregulācijā panākts progress
- Ekonomiskā aktivitāte joprojām noturīga
Septembrī pasaules akciju tirgus piedzīvoja kāpumu – MSCI ACWI indekss eiro izteiksmē pieauga par 1,3%, un tā ienesīgums kopš gada sākuma sasniedza 17,3%. Rezultāti dažādos reģionos ievērojami atšķīrās. S&P 500 indekss eiro izteiksmē šajā mēnesī pieauga par 2,1% un kopš gada sākuma – par 16,7%, ko veicināja noturīgie ASV ekonomikas rādītāji un tehnoloģiju nozares spēcīgais sniegums. Eiropas akciju cenas septembrī samazinājās par 2,4%, tādējādi to pieaugums kopš gada sākuma saruka līdz 10,3%. Vislabāko sniegumu salīdzinājumā ar pārējiem reģioniem uzrādīja Japānas akcijas, kuru mēneša pieaugums sasniedza 4% un pieaugums kopš gada sākuma – 27,3%, savukārt attīstības valstu akcijām kāpums bija 1,8% septembrī un 27,9% kopš gada sākuma, kas bija vislabākais rādītājs kopš gada sākuma starp visiem reģioniem. ASV dolāra vērtība pret eiro pieauga par 2,5%, palielinot eiro valūtā investējošo ieguldītāju peļņu no aktīviem, kas denominēti ASV dolāros. Naftas cenas strauji pieauga, Brent jēlnaftas cenai eiro izteiksmē palielinoties par 17,2% (+76 % kopš gada sākuma), ko izraisīja spriedzes saasināšanās Hormuza šaurumā. Zelta cena eiro izteiksmē septembrī samazinājās par 4,2% un kopš gada sākuma ir kritusies par 20,3%, ko ietekmēja pieaugošās reālās ienesīguma likmes un spēcīgāks dolārs.
Gan Eiropas Centrālā banka (ECB), gan ASV Federālā rezervju sistēma (FRS) septembrī paaugstināja procentu likmes par 0,25 procentpunktiem, jo inflācija joprojām pārsniedza centrālo banku mērķus, it īpaši energoresursu cenu pieauguma un par gaidīto augstākas ekonomiskās aktivitātes dēļ, kam galvenais dzinējspēks bija ieguldījumi mākslīgajā intelektā. Tirgi prognozē, ka nākamajos 12 mēnešos gan ES, gan ASV procentu likmes tiks paaugstinātas vēl vairākas reizes. Obligāciju tirgos saglabājās spiediens, ASV 10 gadu valsts obligāciju ienesīgumam pieaugot no 4,75% līdz 5,28%, savukārt Vācijas 10 gadu obligāciju ienesīgums palielinājās par 0,26% līdz 3,59%.
Septembrī kopumā labus jaunākos peļņas rādītājus paziņoja vairāki lielie ASV tehnoloģiju un ar MI saistītie uzņēmumi. Daudzi tehnoloģiju uzņēmumi ziņoja par labāku izaugsmi, nekā gaidīts, un paaugstināja savas prognozes, ko veicināja nerimstošais pieprasījums pēc mākoņpakalpojumiem, datu infrastruktūras un ar MI saistītiem produktiem. Viens no spilgtākajiem piemēriem bija Oracle, kura ieņēmumi no mākoņinfrastruktūras pieauga par 121% salīdzinājumā ar iepriekšējo gadu, sasniedzot 7,4 mljrd. USD. Arī Dell palielināja savu gada ieņēmumu prognozi līdz 192 mljrd. USD, kas ir ievērojami vairāk, nekā gaidīts iepriekš. Septembra beigās ASV tehnoloģiju un MI līderi tikās ar prezidentu Trampu un parakstīja brīvprātīgu vienošanos par atbildīgu jaunāko MI sistēmu izstrādi un ieviešanu, iezīmējot ciešāku sadarbību starp valdību un tehnoloģiju nozari.
Ekonomiskā aktivitāte septembrī saglabājās noturīga gan ASV, gan Eiropā, lai gan inflācijas tendences atšķīrās. ASV ražošanas PMI rādītājs sasniedza 55,9 punktus, stabili paliekot izaugsmes zonā, savukārt gada personīgo patēriņa izdevumu (PCE) inflācija bija 3,4%. Eirozonā ražošanas PMI rādītājs pieauga līdz 52,9, savukārt gada inflācija palielinājās līdz 3,8%, pārsniedzot tirgus prognozes.
Septembrī nozīmīgs faktors, kas ietekmēja izejvielu tirgus, joprojām bija ģeopolitiskais saspīlējums, jo saglabājās nenoteiktība par notikumu attīstību Tuvajos Austrumos, kā arī Trampa administrācija deva signālu, ka pēc ASV starpposma vēlēšanām militārās darbības varētu pastiprināties. Bažas par Tuvo Austrumu piegāžu pārtraukumiem izraisīja naftas cenu celšanos, Brent jēlnaftas cenai pārskata mēnesī pieaugot ievērojami straujāk nekā WTI cenai. Šī starpība atspoguļoja Brent naftas cenu lielāku jutīgumu pret riskiem, kas ietekmē galvenos starptautiskos pārvadājumu un piegādes maršrutus.
Mēneša grafiks: Ražošanas aktivitāte joprojām ir spēcīga gan ASV, gan eirozonā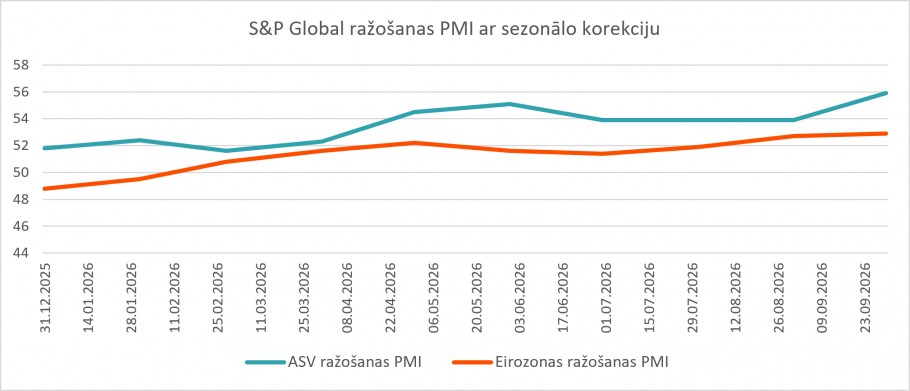
Atbildības ierobežojums:
Šī pārskata autori ir Investīciju atbalsta daļas darbinieki, kuri strādā Swedbank AS Igaunijā, “Swedbank” AS Latvijā vai “Swedbank”, AB Lietuvā. Šajā apskatā izteiktie viedokļi var atšķirties no citu Swedbank Grupas darbinieku izteiktajiem viedokļiem.
Šis pārskats ir balstīts uz publiski pieejamu informāciju, kas tiek uzskatīta par uzticamu un atspoguļo analītiķu personīgo un profesionālo viedokli par šādu informāciju. Apskats atspoguļo analītiķu izpratni par attiecīgo informāciju apskata sagatavošanas brīdī, un apstākļu izmaiņu dēļ šī izpratne var mainīties. Šis apskats ir sagatavots, izmantojot analītiķu labākās prasmes, un pēc visas viņu rīcībā esošās informācijas šis apskats ir pareizs un precīzs, taču ne Swedbank, ne arī neviens Swedbank Grupai piederošs uzņēmums, nedz arī to vadītāji vai darbinieki nav atbildīgi par to, ja apskatā minētie apstākļi izrādījušies nepareizi vai neprecīzi.
Šis apskats ir tikai informatīvs. To nekādā ziņā nevar uzskatīt par Swedbank, tās vadītāju vai darbinieku solījumu vai garantiju, ka apskatā aprakstītie apstākļi patiešām īstenosies vai ka prognozes izrādīsies patiesas. Šo apskatu nevar uzskatīt arī par ieteikumu ieguldīt vērtspapīros, noslēgt finanšu darījumus vai rīkoties kādā citā veidā. Ne Swedbank, ne tās vadītāji, ne darbinieki nav atbildīgi par jebkādiem zaudējumiem, kas apskata lietotājam var rasties, paļaujoties uz tajā sniegto informāciju.
Uzsveram, ka ekonomikas vides un finanšu tirgu notikumu attīstības prognozēšana savā ziņā ir spekulatīva un patiesā situācija var izrādīties citādāka, nekā pieņemts apskatā. Vēsturiskie rezultāti negarantē līdzīgus rezultātus nākotnē un neliecina par notikumu attīstības virzienu nākotnē. Ieguldījumus ārvalstu tirgos būtiski ietekmē ārvalstu valūtu kursu izmaiņas, kas savukārt var ietekmēt investoram pieejamo rezultātu.
Plašākai informācijai aicinām vērsties pie bankas konsultanta.
JA ESAT IZLĒMUŠI RĪKOTIES, PAMATOJOTIES UZ ŠO APSKATU, LŪDZAM ŅEMT VĒRĀ, KA ŠĀDI RĪKOJOTIES VISU AR TO SAISTĪTO RISKU JŪS PILNĪBĀ UZŅEMATIES PATS UN JŪSU PIENĀKUMS IR PAŠAM PĀRBAUDĪT UN IZVĒRTĒT ATTIECĪGĀS RĪCĪBAS EKONOMISKO PAMATOTĪBU UN SAISTĪTOS RISKUS.
Svarīgi: Šī dokumenta beigās atrodamais atbildības ierobežojums ir šī apskata neatņemama sastāvdaļa.