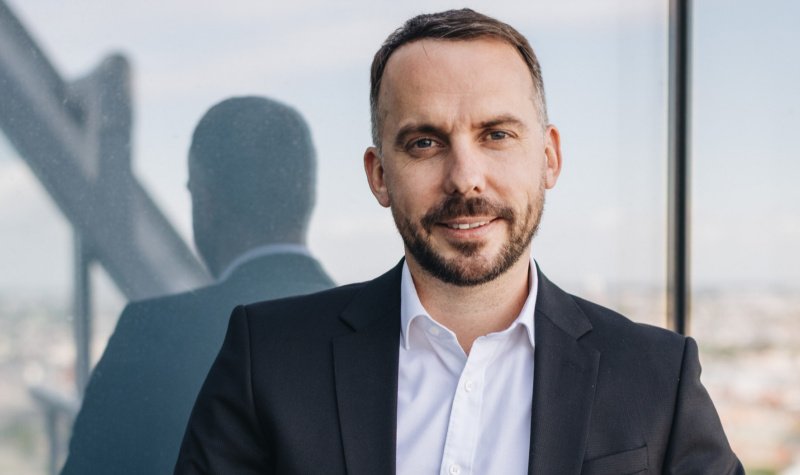
Investēšanas iespējas kļūst arvien plašākas, un līdz ar tām pieaug arī ieguldītājiem pieejamās informācijas apjoms. Taču vai padziļināta tirgus analīze un sarežģītas ieguldījumu stratēģijas vienmēr palīdz sasniegt labākus rezultātus? Swedbank Aktīvu un Pasīvu pārvaldes daļas vadītāja Latvijā Māra Rambaka pieredze rāda, ka ne vienmēr. Vairāk nekā divdesmit gadu laikā viņa pieeja investēšanai kļuvusi ievērojami vienkāršāka, lielāku nozīmi piešķirot regularitātei, risku izvērtēšanai un ilgtermiņa skatījumam.
Ar Māra pieredzi turpinām Swedbank stāstu sēriju “Sāku ar…” – par cilvēku pirmajiem soļiem un dažādajiem ceļiem investēšanā. Kāds sāk ar 10 eiro, cits ar pirmo algu vai domu par finansiālu neatkarību. Nav viena pareizā sākuma, bet katram ir savs stāsts par to, ar ko viss sākās.
Ar interesi par finanšu tirgiem
Māra interese par investēšanu aizsākās augstskolas laikā, studējot biznesa vadību un finanses. Sākotnēji viņš sekoja līdzi valūtu tirgiem, kas darbojas visu diennakti piecas dienas nedēļā, bet vēlāk pievērsās akcijām un ieguldījumu fondiem. No intereses par finanšu tirgu darbību līdz pirmajiem ieguldījumiem gan pagāja zināms laiks – investēšana kļuva par regulāru nodarbi, sākot darba gaitas un parādoties pirmajiem brīvajiem līdzekļiem.
Tolaik Māris ieguldīja Baltijas uzņēmumu akcijās, kas tika tirgotas Rīgas, Tallinas un Viļņas biržās, kā arī ieguldījumu fondos. Tas bija laiks pirms 2008. gada globālās finanšu krīzes, kad vairākos pasaules reģionos valdīja strauja ekonomiskā izaugsme un akciju tirgos netrūka optimisma.
Gadu gaitā mainījušies gan viņa ieguldījumu mērķi, gan veids, kā tos sasniegt. Ja sākotnēji galvenā uzmanība tika pievērsta kapitāla pieaugumam un pieredzes iegūšanai, vēlāk arvien nozīmīgāka kļuva finansiālās neatkarības un pasīvo ienākumu veidošanas iespēja.
Vairāk informācijas ne vienmēr nozīmē labākus lēmumus
Viena no būtiskākajām pārmaiņām Māra investēšanas pieejā bijusi pakāpeniska atteikšanās no sarežģītas ieguldījumu atlases. Karjeras sākumā viņš daudz laika veltīja globālo ekonomikas tendenču izpētei, atsevišķu uzņēmumu finanšu datu analīzei un ieguldījumu fondu izvērtēšanai.
“Sākumā, neilgi pēc augstskolas absolvēšanas un pirmajiem soļiem akciju tirgū, man šķita, ka labākie rezultāti būs tam, kurš rūpīgāk izvērtēs un spēs prognozēt dažādu uzņēmumu darbības rezultātus. Taču bieži vien tā nav. Lielāks informācijas apjoms ne vienmēr palīdz pieņemt labākus lēmumus – reizēm ir pat otrādi,” atzīst Māris.
Šobrīd viņa ieguldījumu pieejas pamatā lielākoties ir zemu izmaksu indeksu fondi, kas ļauj ieguldīt plašākā akciju tirgū, nevis koncentrēties uz atsevišķu uzņēmumu izvēli. Māra ieskatā regulāra ieguldīšana šādos fondos daudziem investoriem var būt piemērota alternatīva sarežģītākām stratēģijām. Vienlaikus arī šiem ieguldījumiem ir savi riski, tostarp valūtas kursa svārstības, kas var ietekmēt ārvalstu akciju vērtību eiro izteiksmē.
Vienkāršāka ieguldīšanas pieeja gan nenozīmē atteikšanos no intereses par atsevišķiem uzņēmumiem. Māra portfelī līdzās indeksu fondiem ir bijušas arī individuālas akcijas. “Līdzās finanšu rādītājiem svarīgi ir arī citi faktori: nozares perspektīvas, uzņēmuma reputācija un vadības komandas kvalitāte. No tā lielā mērā atkarīgs, vai uzņēmums spēs turpināt augt un attīstīties,” skaidro Māris.
Investēšanas stratēģija mainās līdz ar dzīves posmu
Ieguldījumu izvēli nosaka ne tikai situācija finanšu tirgos, bet arī paša investora mērķi un iespējas uzņemties risku. “Šodien portfeli galvenokārt veidoju, ņemot vērā savu vecumu un dzīves posmu. Tā kā uzskatu, ka esmu savas profesionālās darbības vidus posmā, joprojām varu atļauties salīdzinoši lielu akciju īpatsvaru savā portfelī,” skaidro Māris.
Cilvēkam, kurš tikko sācis darba gaitas un veido pirmos uzkrājumus, ieguldījumu stratēģija var būtiski atšķirties no tās, kas piemērota cilvēkam, kurš drīzumā plāno noslēgt savas darba gaitas. Garāks ieguldīšanas periods parasti dod vairāk laika pārvarēt tirgus svārstības, savukārt, tuvojoties brīdim, kad uzkrāto kapitālu paredzēts izmantot, lielāku nozīmi iegūst tā saglabāšana. Arī ieguldījumu diversifikācijai jeb sadalīšanai starp dažādiem aktīviem un tirgiem, kas palīdz pārvaldīt riskus, jāatbilst katra cilvēka finanšu situācijai un nākotnes plāniem.
Ienesīgums jāvērtē kopā ar risku un laiku
Vērtējot ieguldījumu rezultātus, uzmanību visbiežāk piesaista nopelnītā summa vai procentuālais pieaugums. Taču arī šķietami iespaidīgs ienesīgums ne vienmēr nozīmē, ka izvēlētais ieguldījums bijis izdevīgāks par citām iespējām. “Piemēram, 40% vērtības pieaugums izskatās iespaidīgi, taču būtiski, vai tas panākts ļoti īsā laikā vai četru piecu gadu periodā,” norāda Māris.
Savus ieguldījumus viņš salīdzina ar plašāka akciju tirgus sniegumu. Atsevišķa uzņēmuma akcija var būtiski pārspēt tirgu, taču tikpat labi ilgstoši atpalikt no tā, pat ja uzņēmuma darbības rezultāti saglabājas labi. Tāpēc Māris vērtē arī to, kādu ienesīgumu tajā pašā periodā būtu nodrošinājis ieguldījums plašākā tirgū. Tas ļauj izvērtēt, vai papildu risks un konkrētajā ieguldījumā piesaistītais kapitāls ir attaisnojušies.
Gadu gaitā Mārim nācies pārskatīt arī sākotnējās gaidas par to, cik ātri ar ieguldījumiem iespējams sasniegt finansiālu neatkarību. “Ja nav vēlmes uzņemties ievērojamu risku, arī pasīvā ieguldīšana var dot ļoti pieklājīgu rezultātu, taču jārēķinās, ka tas, visticamāk, veidosies desmit, divdesmit vai trīsdesmit gadu laikā. Tāpēc domas par iespēju ļoti ātri sasniegt pilnīgu finansiālu neatkarību un sākt dzīvot no pasīviem ienākumiem jau trīsdesmit vai trīsdesmit piecu gadu vecumā man diezgan ātri izzuda,” atzīst Māris.
Sāku ar interesi par tirgiem. Iemācījos – nesarežģīt investēšanu
Vaicāts, ko no vairāk nekā divdesmit investēšanā pavadītajiem gadiem viņš ieteiktu ņemt vērā citiem ieguldītājiem, Māris uzsver: “Mans galvenais ieteikums būtu nesarežģīt investēšanu. Ir vērts sekot līdzi ieguldījumu rezultātiem, taču nevajadzētu nepārtraukti pārskatīt stratēģiju un veikt būtiskas izmaiņas tikai īstermiņa svārstību dēļ. Nopietnākus secinājumus lietderīgāk izdarīt ilgākā laika posmā.”
Māra pieredze rāda, ka, pieaugot zināšanām par finanšu tirgiem, investēšanas pieeja var kļūt nevis sarežģītāka, bet tieši otrādi – vienkāršāka.
Šī nav ieguldījumu rekomendācija. Ieguldīšana ir saistīta ar risku. Ieguldījumu vērtība var gan pieaugt, gan samazināties.