Kad bērnam sākt dot kabatas naudu? Cik lielai tai vajadzētu būt? Vai maksāt par labām atzīmēm un mājas darbiem, un ko darīt, ja visa nedēļai paredzētā summa iztērēta vienā pēcpusdienā? Vienas formulas, kas derētu visām ģimenēm, nav. Taču kabatas naudas mērķis nav tikai dot bērnam iespēju pašam kaut ko nopirkt – tā ir arī iespēja drošā vidē mācīties rīkoties ar naudu.
Swedbank dati rāda, ka bērniem un jauniešiem nauda kontā nonāk regulāri – vecāki to pārskaita vidēji sešas reizes mēnesī. Pieaugot bērna vecumam, būtiski aug arī kontā ienākošās naudas apjoms: 6–13 gadus veciem bērniem tie ir vidēji 37 eiro mēnesī, 14–15 gadu vecumā – 88 eiro, bet 16–17 gadus veciem jauniešiem jau 174 eiro mēnesī.
Taču šie skaitļi nepasaka priekšā, kad un ar kādu summu sākt – par to jālemj pašiem vecākiem.
Kad sākt dot kabatas naudu?
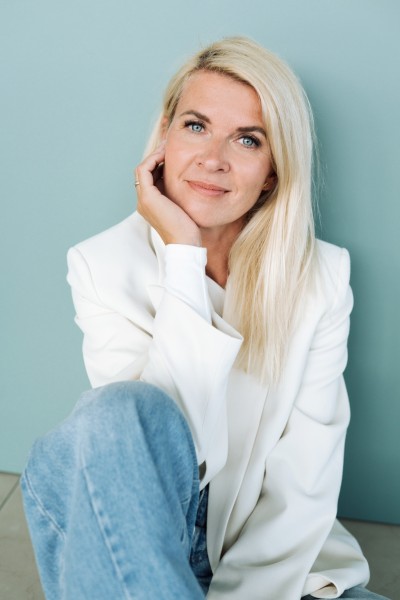 Finanšu pratības eksperte Inga Bolukemini uzskata, ka regulāru kabatas naudu bērnam var sākt dot jau no pirmās klases. Viņasprāt, kabatas naudai ir ļoti konkrēts mācību uzdevums – bērnam jāiegūst pieredze, ka nauda regulāri ienāk, to var iztērēt, to iespējams uzkrāt lielākam mērķim un ar laiku arī iemācīties to pavairot.
Pirmsskolas vecumā īstu naudu var aizvietot ar bērnam saprotamāku sistēmu, piemēram, žetoniem vai taloniem. Vienu žetonu var iztērēt uzreiz kādam mazākam priekam, bet vairākus sakrāt un vēlāk apmainīt pret ko vērtīgāku. Būtībā bērns trenē to pašu izvēli, ar kuru vēlāk sastapsies, rīkojoties ar eiro: iztērēt tagad vai pagaidīt, lai varētu atļauties ko lielāku?
Taču ģimenes situācijas atšķiras. Satura veidotāja Zane Strēle stāsta, ka viņu ģimenē pie regulāras naudas bērni nonākuši vēlāk. “Mēs regulāri pirmo kabatas naudiņu bērniem sākām dot 5. klasē, kad pašiem jāsāk maksāt par pusdienām. Līdz tam devām neregulāri – kādam našķim,” stāsta Zane.
Viņu gadījumā arī ikdienas vajadzība pēc savas naudas iepriekš bijusi neliela, jo skola ir netālu no mājām un arī treniņi notiek turpat ciematā. Zane atzīst, ka sākotnēji ģimene kabatas naudu devusi arī jaunākajās klasēs, tomēr pēc laika šo kārtību mainījusi: “Sapratu, ka tā tiek iztērēta draņķos. Tāpēc tagad mūsu ģimenē regulāru kabatas naudu saņem tikai tie bērni, kas iet vismaz 5. klasē.”
Cik daudz dot?
Inga Bolukemini savā ģimenē izmantojusi vienkāršu principu – kurā klasē bērns mācās, tik eiro nedēļā viņš saņem. Tātad, piemēram, trešās klases skolēnam tie būtu trīs eiro nedēļā. Viņasprāt, kabatas naudai vajadzētu būt pietiekamai, lai bērnam vispār būtu iespējams izdarīt izvēles, taču ne tik lielai, lai viņš bez domāšanas varētu nopirkt visu, ko vēlas. Ja kādam lielākam pirkumam nepietiek, rodas iespēja mācīties krāt vai domāt par veidiem, kā papildu naudu nopelnīt.
Savukārt Zanes ģimenē summa tiek rēķināta ļoti praktiski, proti, pēc tā, cik bērnam ikdienā nepieciešams pusdienām skolas ēdnīcā, pievienojot nelielu rezervi kādam gardumam.
Te gan jāatzīmē viena būtiska atšķirība. Inga uzsver, ka nauda pusdienām, transportam vai citām konkrētām vajadzībām pēc būtības nav kabatas nauda. Kabatas nauda ir summa, par kuras izlietojumu bērns drīkst izlemt pats.
Tāpēc ģimenē var pastāvēt arī divi atsevišķi “budžeti”: nauda nepieciešamajiem ikdienas izdevumiem un neliela summa, par kuru bērnam patiešām ir brīva izvēle.
Reizi nedēļā vai reizi mēnesī?
Jo jaunāks bērns, jo grūtāk viņam iztēloties, cik ilgs ir mēnesis un kā sadalīt naudu četrām nedēļām. Tāpēc sākumā vienkāršāka var būt kabatas nauda reizi nedēļā.
Ingas ģimenē kabatas naudas diena ir trešdiena. Tam ir arī praktisks iemesls: ja naudu bērns saņemtu piektdienā, būtu daudz lielāka iespēja visu iztērēt brīvdienās. Savukārt trešdien saņemtā nauda jāiemācās sadalīt gan darba dienām, gan nedēļas nogalei. Svarīgi, lai bērnam būtu arī skaidrība un paredzamība, kurā dienā nauda būs un cik liela summa tā būs. Kabatas naudai nevajadzētu kļūt par kaut ko, kas bērnam katru reizi jāizlūdzas no vecākiem.
Arī Zanes ģimenes pieredze rāda, ka regularitāti var pielāgot bērna vecumam un spējai plānot. Dēlam, kurš mācās 5. klasē, nauda tiek pārskaitīta reizi nedēļā, bet vecākajai meitai reizi mēnesī. Tiesa, arī mēneša budžeta plānošana ir prasme, kas jāiemācās. Zane smejoties atzīst, ka mēneša beigās mēdz pienākt lūgums: vai nevar ieskaitīt vēl?
Vai bērnam kabatas nauda ir “jānopelna”?
Šis, iespējams, ir viens no biežākajiem vecāku strīdus jautājumiem. Vai maksāt par sakārtotu istabu? Nomazgātiem traukiem? Labām atzīmēm?
Ingas pieeja ir nošķirt kabatas naudu no samaksas par darbu. Ikdienas pienākumi, kā, piemēram, mācības, savas istabas sakārtošana, aiz sevis novākšana vai iesaistīšanās ģimenes ikdienā, nav maksas pakalpojums vecākiem. Tāpēc par tiem papildu nauda netiek maksāta.
Vienlaikus bērnam var piedāvāt darbus, kas nav viņa ierastie pienākumi, un par tiem vienoties par atsevišķu atlīdzību. Tā bērns iegūst vēl vienu būtisku pieredzi: papildu naudu iespējams nopelnīt, ieguldot savu laiku un darbu.
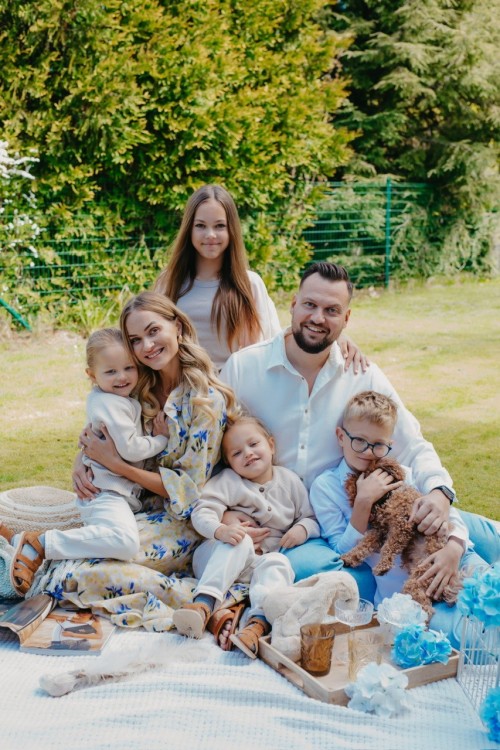 Līdzīgs princips darbojas arī Zanes ģimenē. Par parastajiem mājas darbiem bērni samaksu nesaņem, taču reizēm Zane viņiem piedāvā iesaistīties savā darbā kā satura veidotājai. “Ir reizes, kad piedāvāju piedalīties satura izveidē, un par to viņi saņem samaksu. Šī naudiņa netiek skaitīta kā kabatas nauda – tā ir viņu personīgā, nopelnītā naudiņa,” stāsta Zane. Tādējādi bērnam ir vieglāk saprast atšķirību: viena naudas daļa ir regulārs budžets, ar kuru mācīties rīkoties, bet cita – atlīdzība par konkrētu papildu darbu.
Ko darīt, ja bērns naudu iztērē “nepareizi”?
Iespējams, tieši šis vecākiem ir grūtākais kabatas naudas eksperiments – iedot naudu un pēc tam ļaut bērnam pieņemt lēmumu, kuram pats nepiekrīti. Tomēr arī neveiksmīgs pirkums ir daļa no mācīšanās.
Inga iesaka pirms katra pirkuma necensties bērnu kontrolēt vai atrunāt. Daudz vērtīgāka var būt saruna pēc tam. Viens vienkāršs jautājums ir: “Vai tu šo pirkumu izdarītu vēlreiz?”
Ja bērns pats secina, ka par visu nedēļas naudu nopirktais nieciņš nemaz nebija tā vērts, šī pieredze var palikt atmiņā daudz labāk nekā vecāku lekcija par taupību. Svarīgi ir arī iepriekš vienoties, kas notiek, ja nauda beidzas. Ja bērns zina, ka papildu summa automātiski netiks ieskaitīta, viņam ir lielāka motivācija savu budžetu plānot.
Zanes ģimenē situācija ir elastīgāka. Bērni līdz šim visu naudu vienā reizē nav iztērējuši, taču reizēm lūdz papildu pārskaitījumu. “Ne vienmēr, bet, ja ir labs pamatojums, es to arī izdaru,” saka Zane. Arī tas var būt veids, kā runāt ar bērnu par naudu: nevis automātiski pateikt “jā” vai “nē”, bet vispirms saprast, kam papildu summa nepieciešama un kāpēc iepriekšējais budžets nav bijis pietiekams.
Skaidra nauda vai bankas karte?
Bērnu ikdienā arvien nozīmīgāki kļūst bezskaidras naudas norēķini. Swedbank dati liecina, ka 85% bērnu un jauniešu savu naudu tērē, maksājot ar karti, savukārt skaidru naudu bankomātā vismaz reizēm izņem 37%. Arī pirmo maksājumu karti bērni saņem arvien agrāk. Visbiežāk vecāki bērnam kontu atver 9–11 gadu vecumā, taču arvien biežāk tas notiek jau 6–9 gadu vecumā. Gandrīz 90% desmitgadnieku, kuriem ir konts Swedbank, izmanto arī maksājumu karti.
Zanes ģimenē izvēle ir par labu bezskaidrai naudai: “Mūsu bērni kabatas naudu saņem tikai bankas kontā, un ikdienā viņi lieto Swedbank ISIC karti, kas ir arī kā studentu apliecība. Pirmkārt, tas ir ļoti ērti mums, vecākiem, un, manuprāt, arī drošāk un ērtāk pašiem bērniem.”
Karte dod bērnam iespēju redzēt savu pieejamo atlikumu un sekot līdzi tēriņiem, kā arī ar Swedbank ISIC karti iespējams saņemt atlaides dažādās bērniem un jauniešiem aktuālās vietās – kā grāmatnīcās un kafejnīcās, tā arī dažādās izklaides vietās.
Taču līdz ar pirmo karti ir svarīgi pārrunāt arī drošību – PIN kodu un citus piekļuves datus nedrīkst izpaust citiem, karti nevajadzētu dot draugiem, bet tās nozaudēšanas gadījumā bērnam nekavējoties jāpastāsta vecākiem.
Kabatas naudas galvenais uzdevums nav perfekti pirkumi
Vecākiem var būt vilinoši izveidot sistēmu, kurā bērns nekad netērē naudu nevajadzīgi, vienmēr atliek daļu uzkrājumam un jau desmit gadu vecumā perfekti plāno savu budžetu. Taču tieši kabatas naudas priekšrocība ir iespēja pirmās finanšu kļūdas piedzīvot laikā, kad likmes vēl ir mazas.
Dažās ģimenēs kabatas nauda sāksies pirmajā klasē, citās tikai piektajā. Vienam bērnam piemērotāka būs nedēļas summa, citam jau var uzticēt mēneša budžetu. Arī konkrētais apmērs būs atkarīgs gan no bērna vecuma, gan ģimenes iespējām un no tā, kādi izdevumi no šīs naudas bērnam jāsedz.
Svarīgāk par konkrēto summu ir skaidri spēles noteikumi: bērns zina, kad un cik daudz saņems, saprot, par ko nauda paredzēta, un viņam ir iespēja pašam pieņemt lēmumus par tās izlietojumu. Savukārt vecāku uzdevums nav pasargāt no katra neveiksmīga pirkuma, bet palīdzēt pēc tam saprast, ko no šīs izvēles var mācīties.