- Diversificēts nekustamā īpašuma portfelis
- Disciplinēta pārvaldība un stabilas dividendes
- Sākot iekļaut regulārajos apskatos, spēkā pirkšanas ieteikums un 22,20 EUR mērķa cena
Diversificētas nekustamā īpašuma pozīcijas
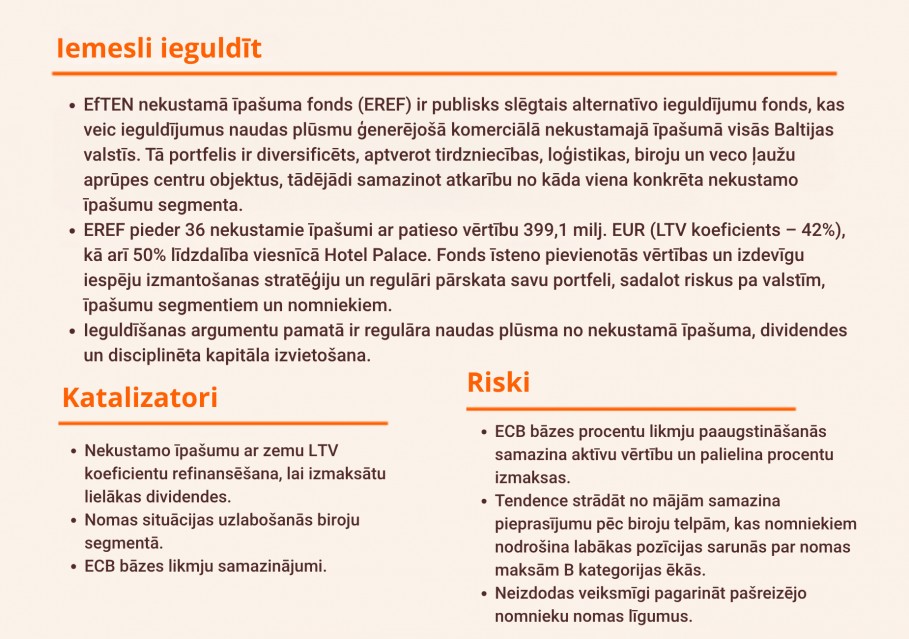
EfTEN nekustamā īpašuma fonds (EREF) tika dibināts 2015. gadā kā publisks slēgtais alternatīvo ieguldījumu fonds, kas veic ieguldījumus naudas plūsmu ģenerējošā komerciālā nekustamajā īpašumā visās Baltijas valstīs. Tā portfelis ir diversificēts, aptverot tirdzniecības, loģistikas, biroju un veco ļaužu aprūpes centru objektus, tādējādi samazinot atkarību no kāda viena konkrēta nekustamo īpašumu segmenta. 2026. gada 2. ceturksnī EREF piederēja 36 nekustamie īpašumi ar patieso vērtību 399,1 milj. EUR (ķīlas vērtības (LTV) koeficients – 42%), kā arī 50% līdzdalība viesnīcā Hotel Palace. Fonds īsteno pievienotās vērtības un izdevīgu iespēju izmantošanas stratēģiju.
Pārdomāta kapitāla pārvaldība un stabilas dividendes
Ieguldīšanas argumentu pamatā ir regulāra naudas plūsma no nekustamā īpašuma, dividendes un disciplinēta kapitāla izvietošana. Tā kā EREF amortizē savus banku kredītus, tas ir elastīgs, samazinot parāda līmeni pirms procentu likmju paaugstināšanas cikliem un izvairoties no lieka procentu izmaksu sloga. No otras puses, tas dod arī iespēju vēl vairāk palielināt dividenžu izmaksas, refinansējot nekustamos īpašumus, kuros amortizācija ir samazinājusi parāda slogu un kur ir pietiekama kapacitāte parāda apkalpošanai. Papildus diversificētajam portfelim EREF ir pierādījis, ka spēj rīkoties ļoti pārdomāti, mainot segmentu īpatsvaru, kas ļāva tam veiksmīgi pārvarēt pandēmiju bez zaudējumiem.
Sākot iekļaut apskatos, spēkā pirkšanas ieteikums un 22,20 EUR mērķa cena
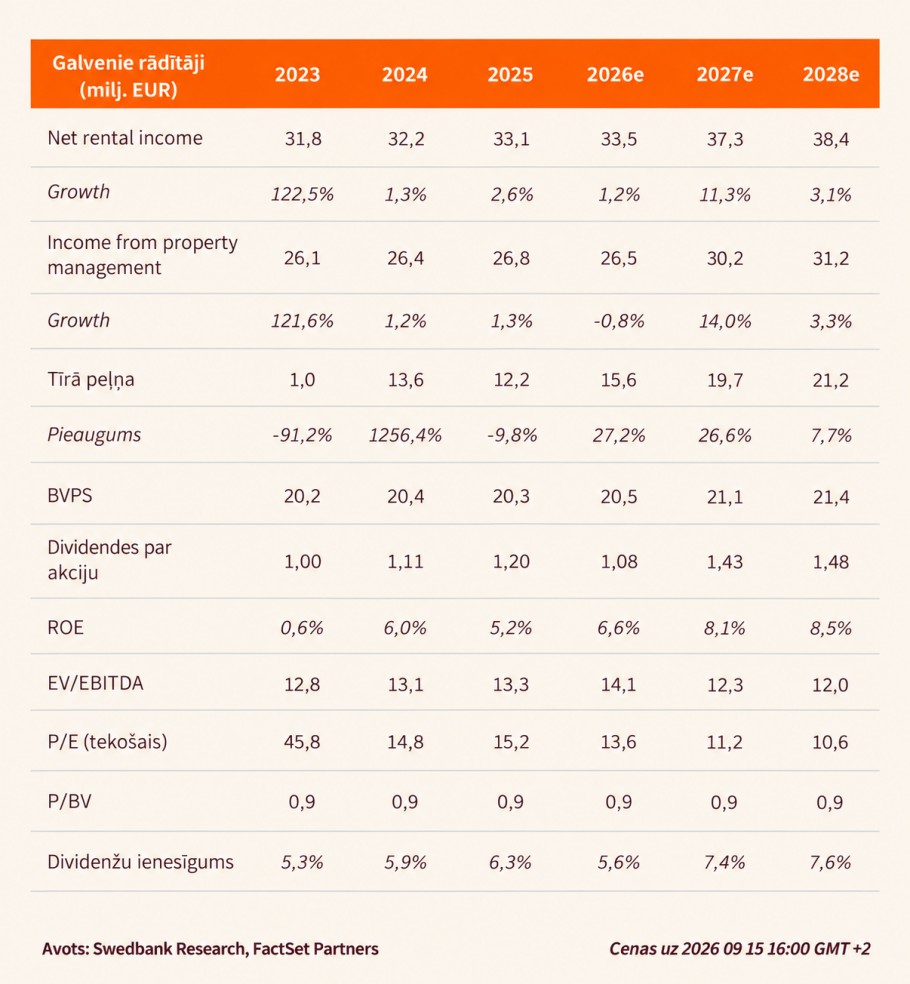
Pēc mūsu aplēsēm EREF patiesā vērtība ir 22,20 EUR par vienu daļu, balstoties uz dividenžu diskontēšanas modeli, kurā kapitāla izmaksas ir 8,5% un ilgtermiņa izaugsmes temps ir 2%. Tas nozīmē, ka 2026. gada provizoriskais EV/EBITDA (uzņēmuma vērtība/peļņa pirms procentiem, nodokļiem, nolietojuma un amortizācijas) koeficients ir 14,8x, bet P/E (cena/peļņa) rādītājs – 16,7x, kas 2027. gadā samazināsies attiecīgi līdz 13,0x un 13,2x. Salīdzinot ar attiecīgajiem vēsturiskajiem vidējiem rādītājiem (14,5x EV/EBITDA un 12,7x P/E), uzskatām, ka šis netieši noteiktais novērtējums ir pamatots. Uzsākot EfTEN iekļaušanu regulārajos apskatos, spēkā ir pirkšanas ieteikums un 22,20 EUR mērķa cena. Mūsuprāt, tā kā 2026.–2027. gada prognozētā dividenžu ienesīguma likme ir aptuveni 6–7%, EREF ir acīmredzami izdevīga izvēle investoriem, kuri dod priekšroku drošām un stabilām naudas izmaksām.
Iepazīstieties ar sīkāku informāciju par šo rekomendāciju
Pārskats bija gatavs 14.09.2026. plkst. 12.10 un tika publicēts 16.09.2026. plkst. 12.10.
Ar visiem jaunākajiem pētījumiem par Baltijas biržās kotētajām akciju sabiedrībām varat iepazīties Swedbank internetbankas sadaļā ”Ziņas un analīze” šeit: Baltijas akciju analīze - Swedbank